Módulo F VII. de VIII
¿Refugio austral?
Argentina frente a Nueva Zelanda, Uruguay, Chile, Portugal y Canadá
WGI FAOSTAT litio
Resumen en cinco líneas
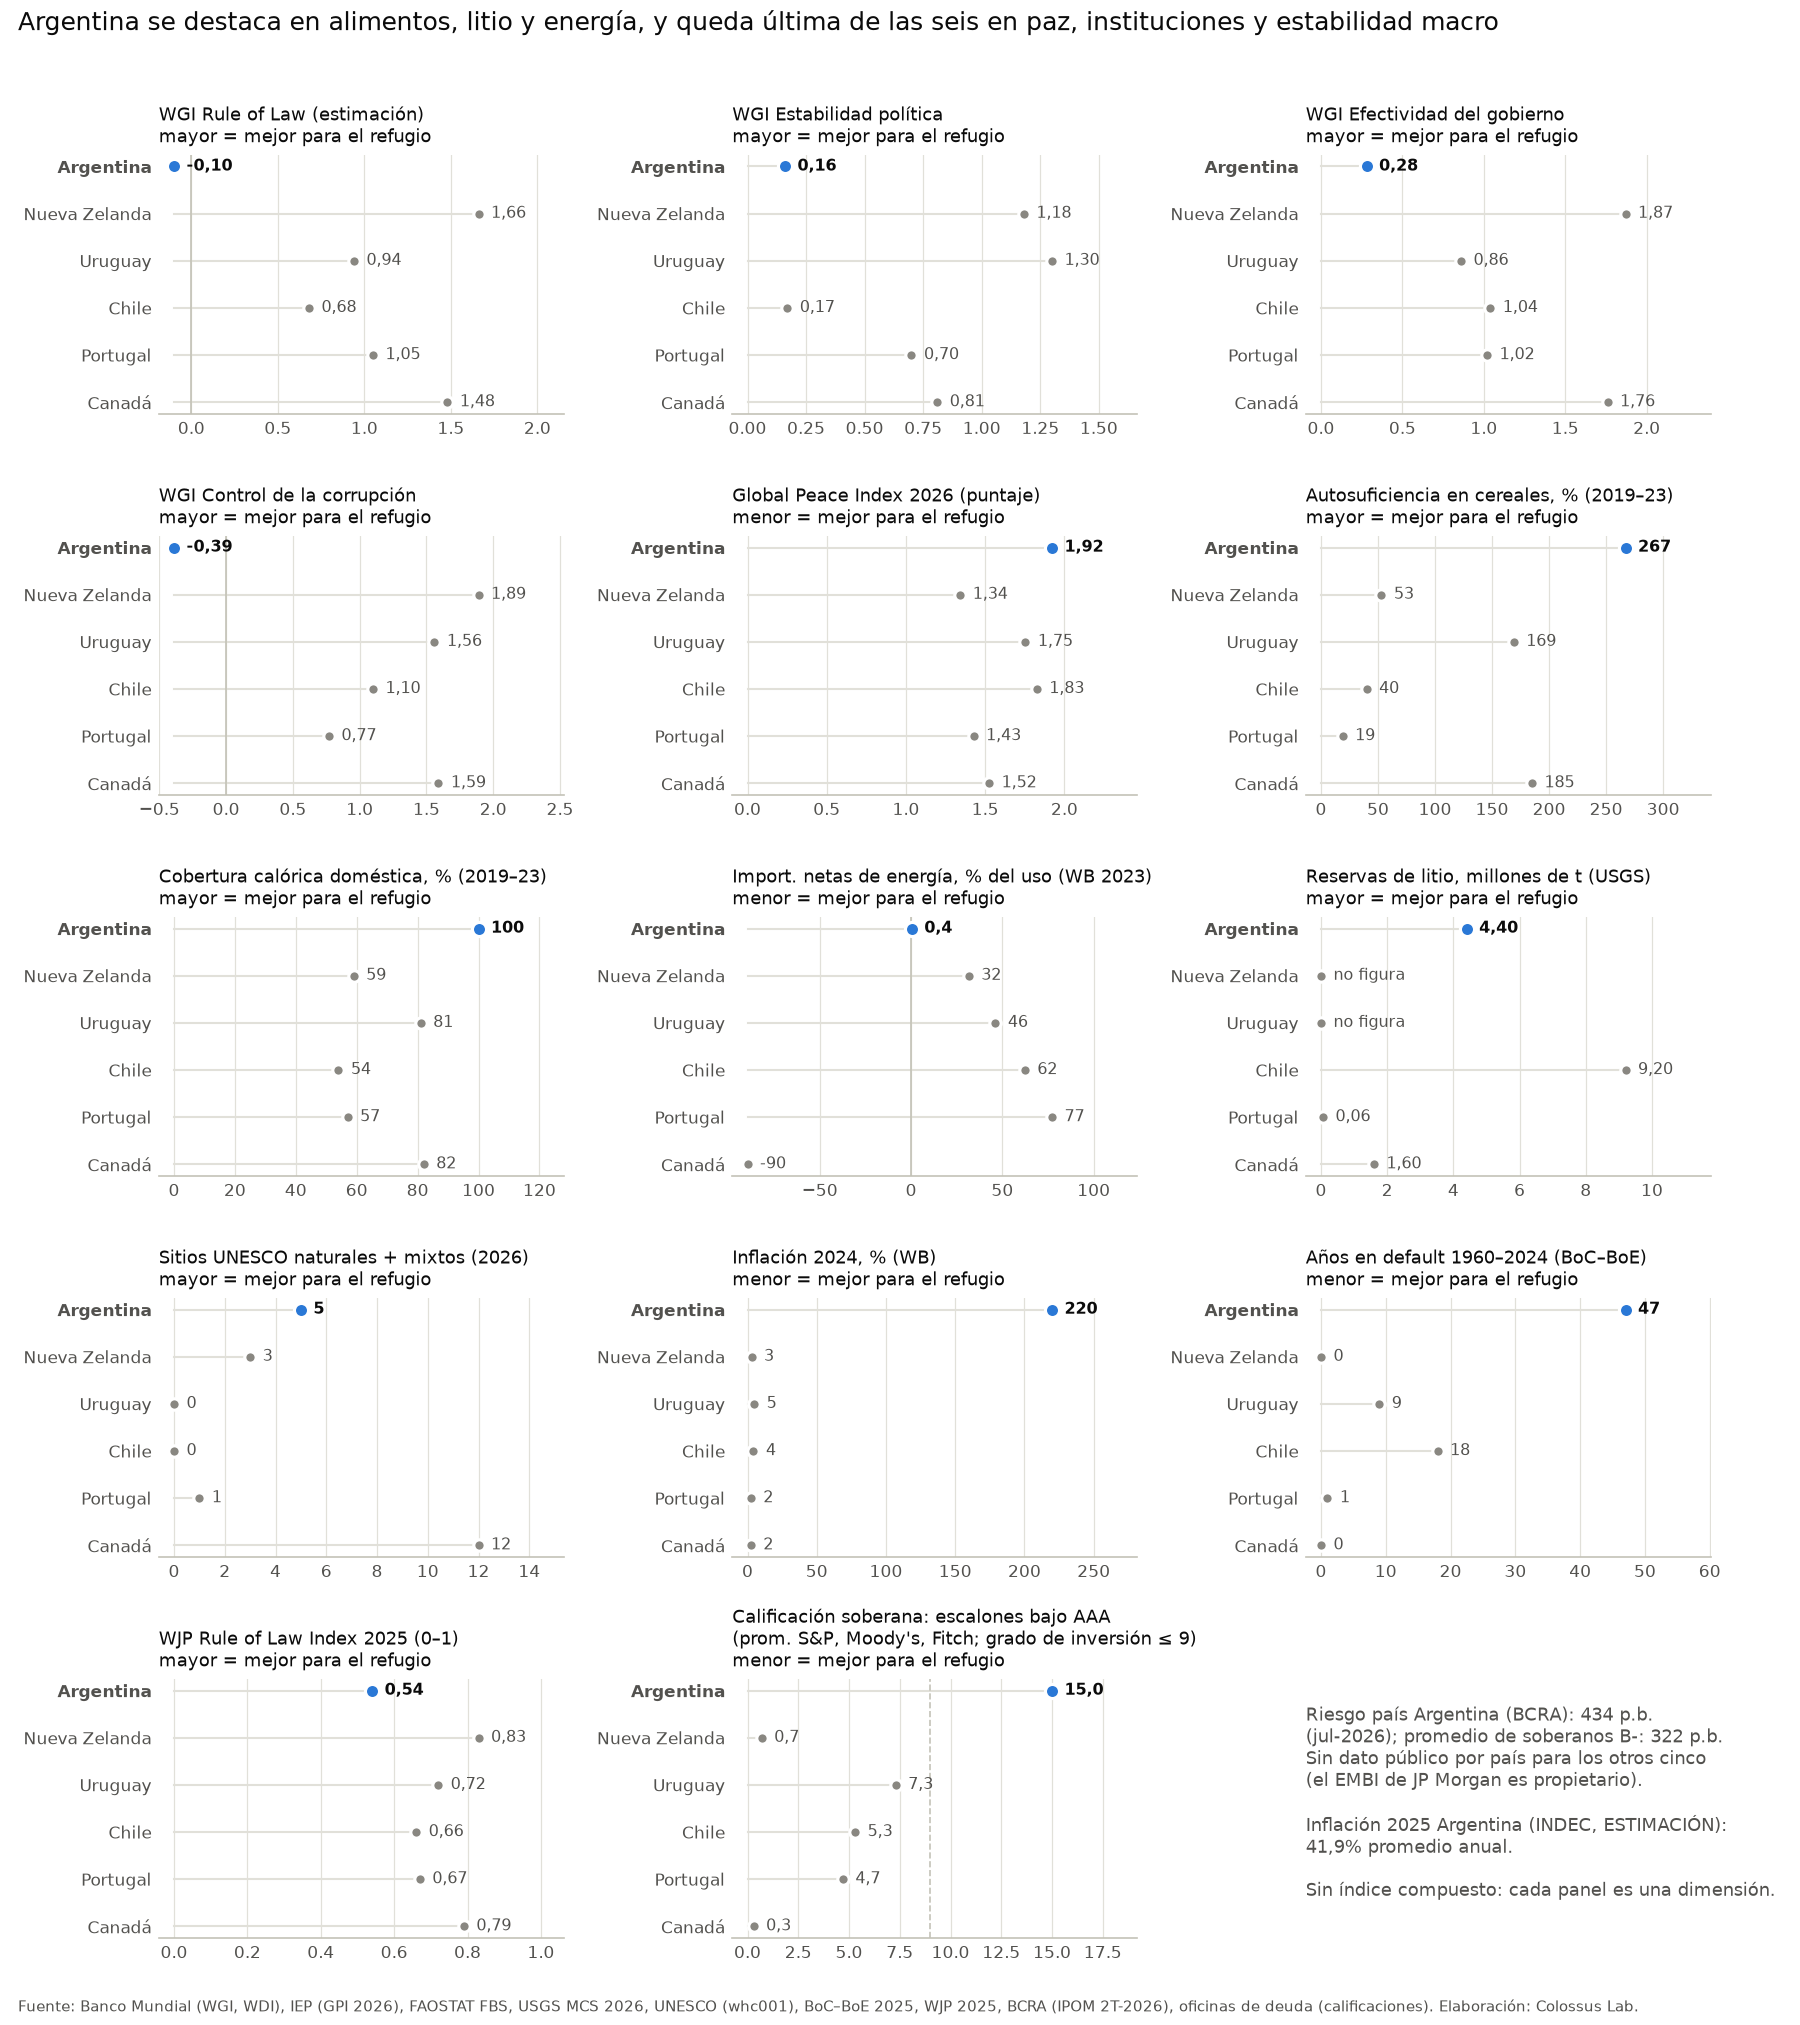
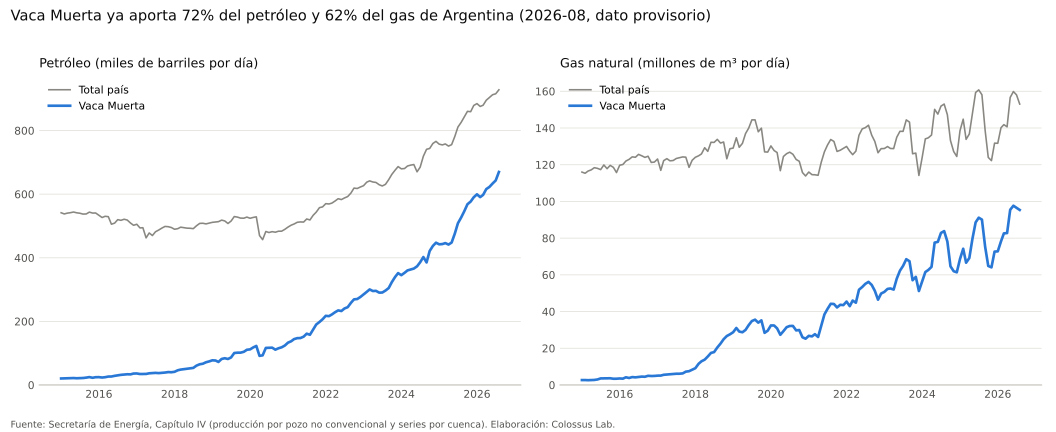
- DATO / ESTIMACIÓN — a favor: Argentina produce 2,7 veces los cereales que consume (promedio 2019–2023), y es la única de las seis cuya producción cubre el 100% de las calorías de su dieta en los 15 grupos de FAOSTAT. Además tiene 11,9% de las reservas mundiales de litio y los mayores recursos del listado del USGS (28 Mt). Desde 2025 es exportadora neta de energía: Vaca Muerta ya aporta 72% del petróleo y 62% del gas del país (F036, F037, F064, F070–F072, F057, F062).
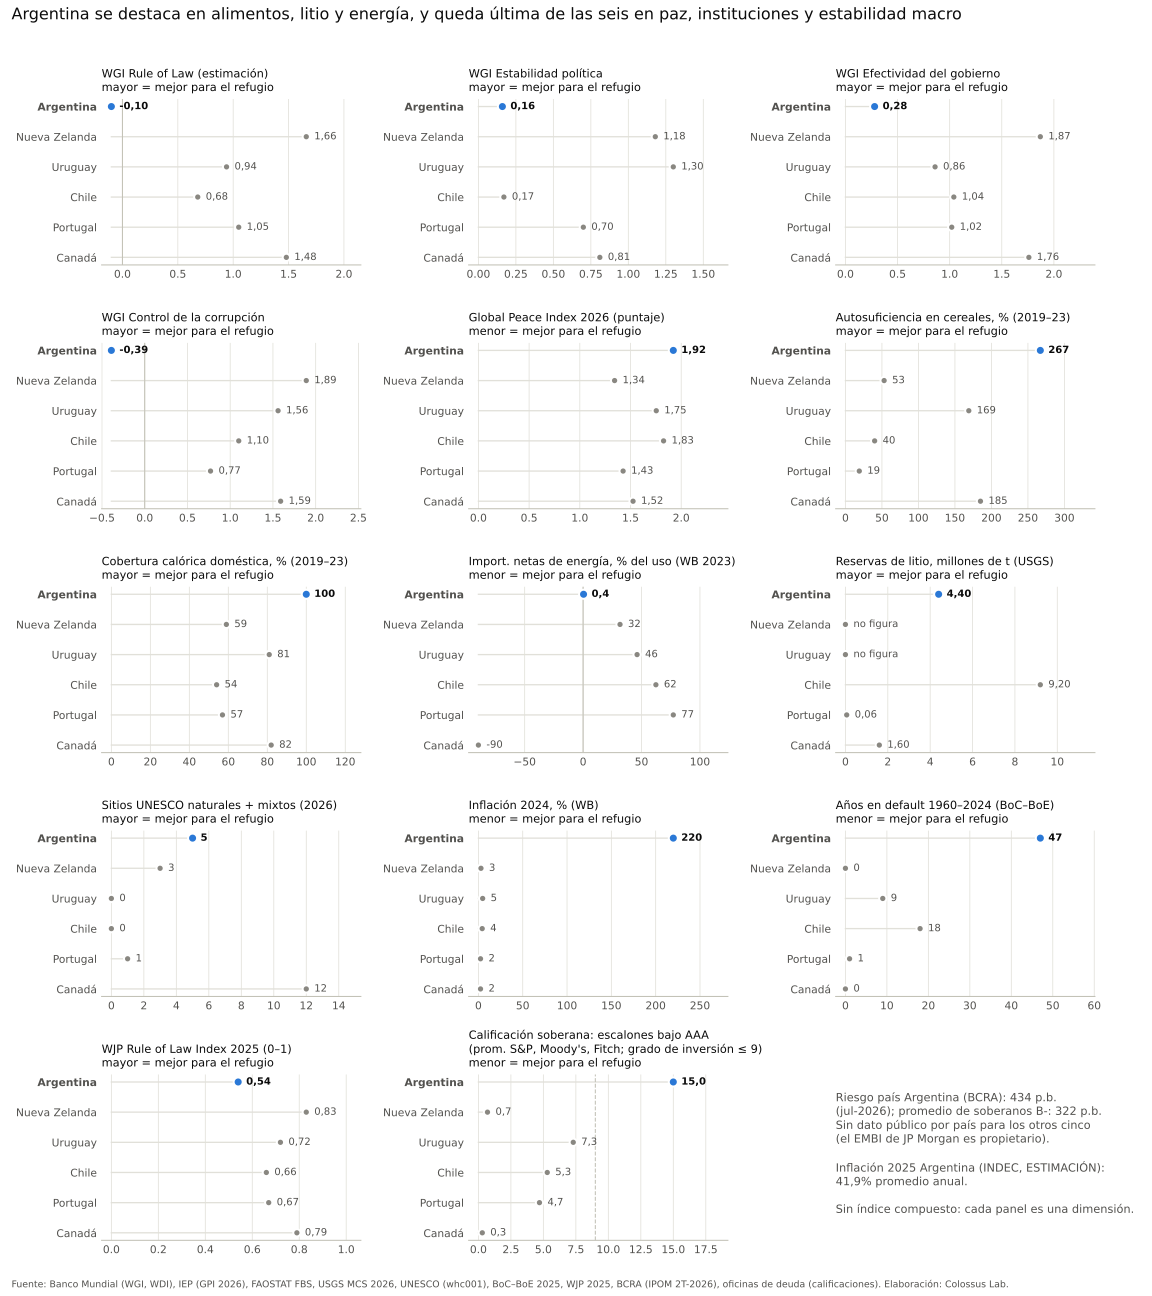
- DATO — en contra (instituciones y paz): Argentina está última de las seis en los cuatro indicadores WGI 2025: Rule of Law −0,10, Control of Corruption −0,39, Government Effectiveness 0,28 y Political Stability 0,16. También queda última en el WJP 2025 (0,54, puesto 65 de 143) y en el Global Peace Index 2026 (puesto 72 de 163, el mayor deterioro de Sudamérica) (F001–F030, F032, F113–F118).
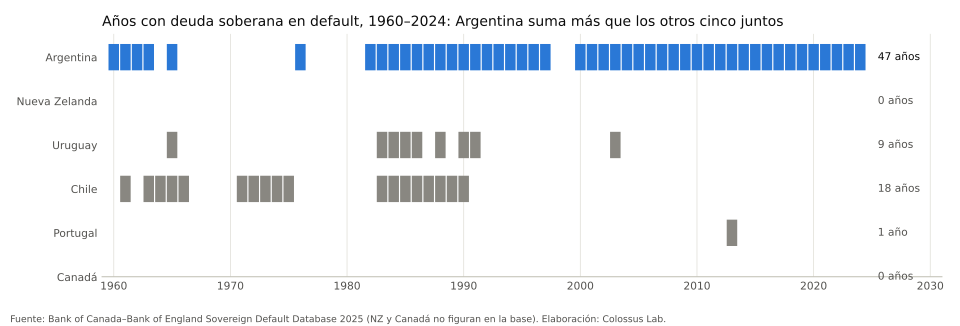
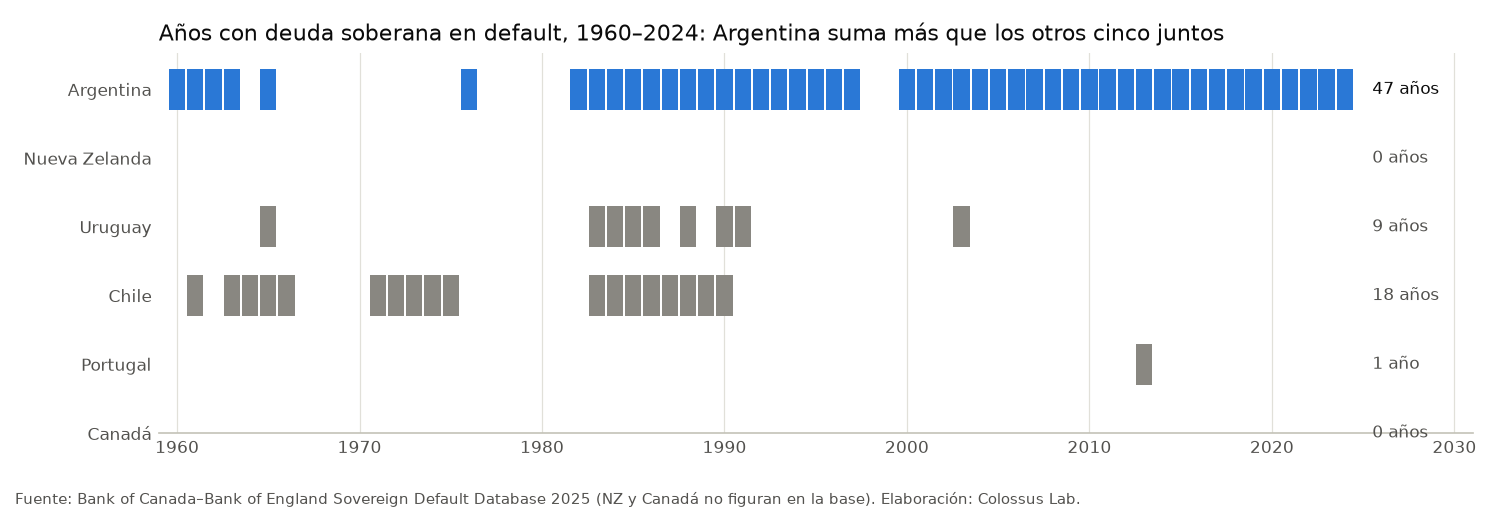
- DATO / ESTIMACIÓN — en contra (macro y crédito): según la base BoC–BoE, Argentina tuvo deuda soberana en default en 47 de los 65 años entre 1960 y 2024, más que los otros cinco juntos (28). La inflación fue de 219,9% en 2024 (WB) y de ~41,9% promedio en 2025 (INDEC); en agosto de 2026 sigue en 33,5% interanual, frente al 2–5% de los comparables. Es la única de las seis sin grado de inversión: B-/B3/B- (15 escalones bajo AAA, contra 0,3–7,3 de los demás), con un riesgo país de 434 p.b. a fines de julio de 2026 según el BCRA, el más bajo desde 2018 (F079–F084, F089–F102, F123–F138).
- DATO — controles de capital: el corralito de 2001 (Dec. 1570/2001: tope de USD 250 semanales en efectivo) y dos cepos cambiarios (11/11/2011–17/12/2015 y 01/09/2019–14/04/2025) suman ~9,7 años de cepo para personas humanas en 2011–2025. La salida de 2025 (Com. "A" 8226, 14/04/2025) sigue siendo parcial en el texto ordenado vigente al 14/09/2026: las personas compran sin límite (con restricción cruzada de 90 días), pero las empresas necesitan conformidad previa del BCRA para formar activos externos y solo giran dividendos de ejercicios iniciados desde 2025 (F103–F112, F143–F148).
- HIPÓTESIS — veredicto: el relato del "refugio austral" se sostiene solo en la dimensión de recursos (alimentos, energía, litio y, en menor medida, naturaleza). En las dimensiones que deciden si un patrimonio está a salvo (estabilidad macro, Estado de derecho, convertibilidad de la moneda), Argentina es la peor de las seis, sin excepción. Un comprador de ciudadanía como "seguro" compra un activo que tiene una ventaja real y una debilidad, también real, que no se anulan entre sí.
Fecha de corte: 2026-10-03 · Script: src/06_refugio.py · Ledger: docs/claims/claims_F.csv (F001–F149)
Tabla resumen (DATO / ESTIMACIÓN por celda, con año; sin índice compuesto)
| Dimensión | Indicador (año) | ARG | NZL | URY | CHL | PRT | CAN | Etiqueta / claims |
|---|---|---|---|---|---|---|---|---|
| Paz y gobernanza | WGI Rule of Law, estimación (2025) | −0,10 | 1,66 | 0,94 | 0,68 | 1,05 | 1,48 | DATO F001–F006 |
| WGI Political Stability (2025) | 0,16 | 1,18 | 1,30 | 0,17 | 0,70 | 0,81 | DATO F007–F012 | |
| WGI Government Effectiveness (2025) | 0,28 | 1,87 | 0,86 | 1,04 | 1,02 | 1,76 | DATO F013–F018 | |
| WGI Control of Corruption (2025) | −0,39 | 1,89 | 1,56 | 1,10 | 0,77 | 1,59 | DATO F019–F024 | |
| Global Peace Index 2026: puntaje (puesto/163) | 1,922 (72) | 1,343 (2) | 1,754 (43) | 1,826 (52) | 1,427 (7) | 1,525 (14) | DATO F025–F031 | |
| Alimentos | Autosuficiencia en cereales, % (2019–23; entre paréntesis, 2023) | 267 (214) | 53 (52) | 169 (171) | 40 (38) | 19 (18) | 185 (194) | ESTIMACIÓN F036–F046 |
| Cobertura calórica doméstica, % (2019–23) | 100 | 59 | 81 | 54 | 57 | 82 | ESTIMACIÓN F037–F047 | |
| Energía | Importaciones netas de energía, % del uso (WB; URY 2022) | 0,4 (2023) | 31,6 | 46,2 | 62,3 | 77,2 | −89,6 | DATO F048–F053 |
| ídem, BEN 2025 provisorio (SE) | −13,2 (2025) | ESTIMACIÓN F057 | ||||||
| Litio | Reservas, t de Li (USGS, 2025) | 4.400.000 | no figura | no figura | 9.200.000 | 60.000 | 1.600.000 | DATO F064–F069 |
| Producción minera 2025e, t de Li | 23.000 | no figura | no figura | 56.000 | 380 | 5.600 | DATO F064–F069 | |
| Atractivo natural | Sitios UNESCO, total (lista a 2026) | 12 | 3 | 3 | 7 | 17 | 22 | DATO F073–F078 |
| Sitios UNESCO naturales + mixtos | 5 | 3 | 0 | 0 | 1 | 12 | DATO F073–F078 | |
| Contrapesos | Años con deuda en default, 1960–2024 (de 65) | 47 | 0* | 9 | 18 | 1** | 0* | ESTIMACIÓN F079–F084 |
| Inflación 2024, % promedio anual (WB) | 219,9 | 2,9 | 4,8 | 4,3 | 2,4 | 2,4 | DATO F089–F098 | |
| Inflación 2025, % promedio anual | 41,9 (INDEC) | 2,8 | 4,7 | 4,2 | 2,3 | 2,1 | DATO F091–F099; ARG ESTIMACIÓN F102 | |
| Riesgo país: spread EMBI, p.b. (fines de jul-2026) | 434 | s/d | s/d | s/d | s/d | s/d | DATO F123 (BCRA, IPOM); otros: sin fuente pública por país | |
| Calificación soberana LP m/e: S&P / Moody's / Fitch | B- / B3 / B- (jul-2026) | AA+ / Aaa / AA+ (abr-2026) | BBB+ / Baa1 / BBB (sep-2026) | A / A2 / A- (oct-2024)*** | A+ / A3 / A+ (sep-2026) | AAA / Aaa / AA+ (mar-2025) | DATO F127, F129, F131, F133, F135, F137 | |
| ídem, escalones bajo AAA (promedio; grado de inversión ≤ 9) | 15,0 | 0,7 | 7,3 | 5,3 | 4,7 | 0,3 | ESTIMACIÓN F128, F130, F132, F134, F136, F138 | |
| Tasa de largo plazo, bono del gobierno ~10 años en moneda local, % (OCDE) | s/d | 4,71 (ago-26) | s/d | 5,55 (jul-26) | 3,44 (jul-26) | 3,68 (ago-26) | DATO F139–F142; ARG y URY no son miembros de la OCDE | |
| Años con cepo cambiario (personas), 2011–2025 | 9,7 | n/r | n/r | n/r | n/r | n/r | ESTIMACIÓN F112 | |
| WJP Rule of Law Index 2025 (puesto/143) | 0,54 (65) | 0,83 (5) | 0,72 (23) | 0,66 (35) | 0,67 (29) | 0,79 (13) | DATO F113–F119 |
* HIPÓTESIS: Nueva Zelanda y Canadá no figuran en la base BoC–BoE (166 soberanos/territorios con algún default desde 1960); se interpreta como cero (F080, F084). ** Portugal 2013: la base computa como default la extensión de plazos de los préstamos oficiales de la UE, porque implicó pérdida en valor presente para los acreedores, aunque no se interrumpió ningún pago (F088). *** Chile: la tabla de Hacienda ("Ratings históricos") tiene como últimas entradas S&P 16/10/2024, Moody's 15/09/2022 y Fitch 15/10/2020; se toma la última calificación de cada agencia. n/r = no relevado en este módulo (no se asume que los comparables no tuvieron controles).
Hallazgos y método
1. Paz y gobernanza
- DATO: WGI 2025 (Banco Mundial, actualizado el 25/09/2026). Argentina es la peor de las seis en los cuatro indicadores. En Political Stability está prácticamente empatada con Chile (0,16 contra 0,17) (F007, F010).
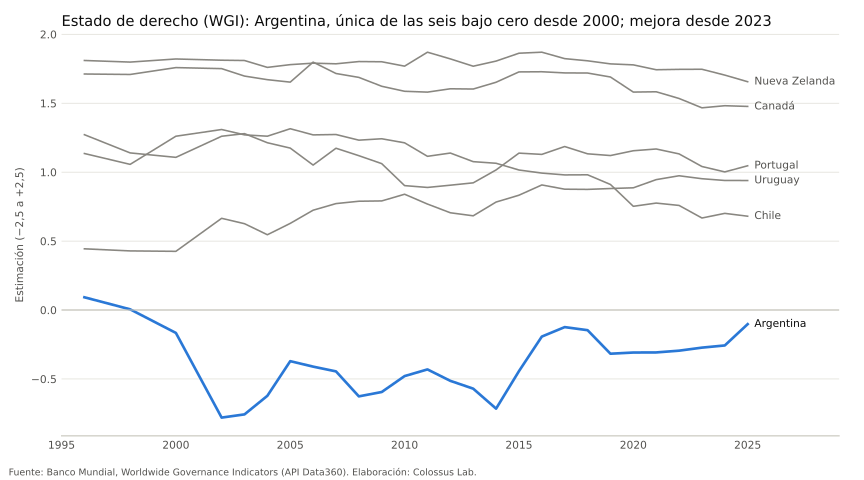
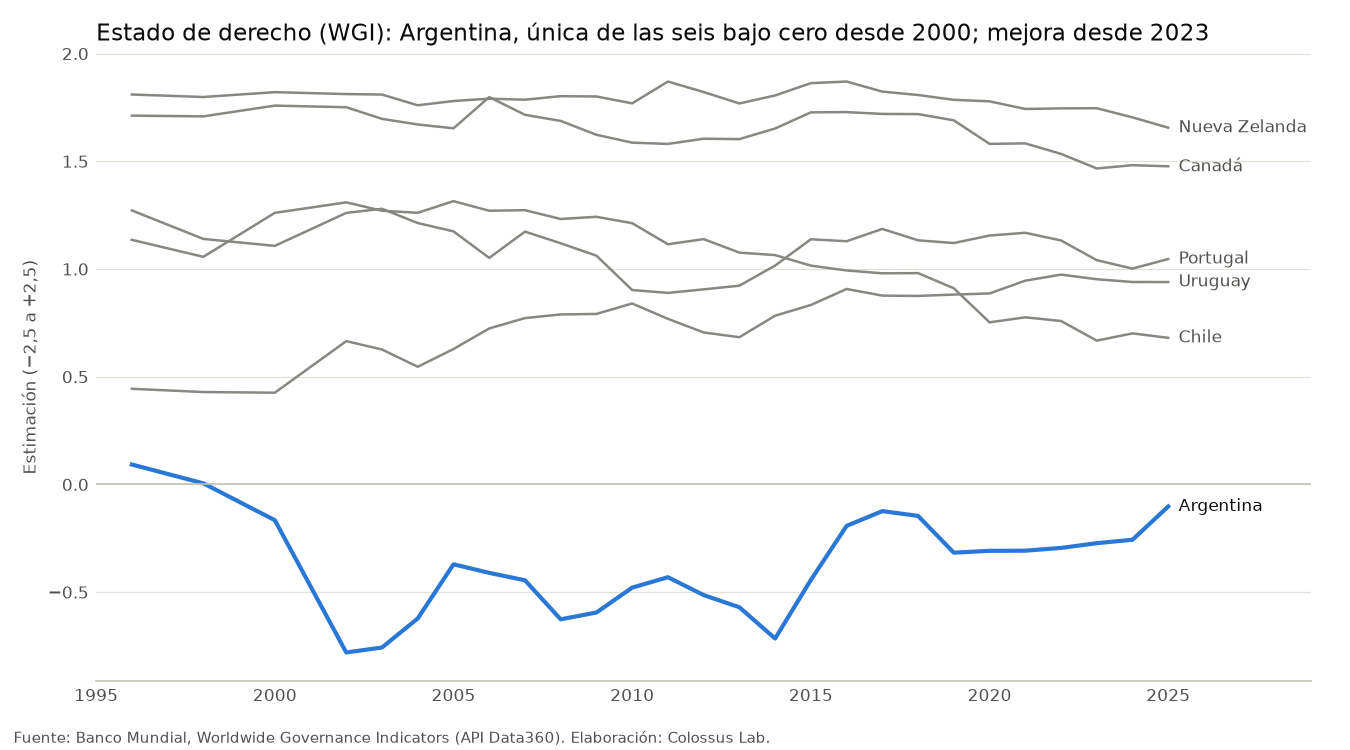
- DATO: en Rule of Law, Argentina está por debajo de cero desde 2000 (−0,17), con un mínimo de −0,78 en 2002. Mejora desde 2023 (−0,27 → −0,10 en 2025). Ninguno de los comparables bajó de 0,4 en toda la serie (
data/processed/F_wgi_serie.csv; gráficoF_wgi_rule_of_law). - DATO: GPI 2026: Argentina está en el puesto 72 de 163, con un puntaje de 1,922. Registró el mayor deterioro porcentual de la región (−6,1%), impulsado por el dominio "Ongoing Conflict" (F025, F032, F033). Nueva Zelanda (2.º) y Portugal (7.º) están en el top 10.
- Método: API Data360 del Banco Mundial (bases WB_WGI y WB_WDI). Se usó la estimación (
WGI_EST, escala aprox. −2,5 a +2,5). El JSON también trae el puntaje 0–100 (WGI_SC).
2. Autosuficiencia alimentaria (ESTIMACIÓN)
- Método: FAOSTAT Food Balance Sheets (descarga masiva normalizada, archivo del 14/10/2025; último año disponible: 2023). Para cada grupo g:
SSR_g = Σ Producción (5511) / Σ Suministro interno (5301), en toneladas, sumando 2019–2023. La "cobertura calórica doméstica" esΣ_g kcal_g × min(SSR_g, 100%) / Σ_g kcal_g, sobre 15 grupos (cereales, raíces, azúcar, legumbres, frutos secos, oleaginosas, aceites, hortalizas, frutas, carne, menudencias, grasas animales, leche, huevos y pescado). kcal_g es el suministro alimentario promedio 2019–2023 (kcal/persona/día). El tope en 100% evita que el excedente exportable de un grupo "compense" el déficit de otro. - ESTIMACIÓN: Argentina: cereales 267%, aceites vegetales 253%, carne 116% y leche 118%. Solo frutos secos (51%) quedan bajo 100%, y pesan 5 kcal/día. Cobertura calórica: 100% (F036, F037; detalle en
data/processed/F_fao_autosuficiencia.csv). - DATO: en 2023, año de sequía, la autosuficiencia en cereales de Argentina cayó a 214%: producción de 62.554 kt contra un suministro interno de 29.265 kt (F034, F035). La de oleaginosas bajó a 74%. La ventaja es estructural, pero depende del clima.
- HIPÓTESIS: Nueva Zelanda y Uruguay son autosuficientes en proteína animal (carne 288% y 328%), pero importan cereales, aceites y azúcar. Para un "refugio" ante un corte del comercio mundial, el perfil argentino es el más completo de las seis.
3. Energía
- DATO: en agosto de 2026, Vaca Muerta produjo 3,30 millones de m³ de petróleo y 2,96 millones de miles de m³ de gas (declaraciones juradas por pozo, provisorias). La producción total del país fue de 928 mil bbl/d de petróleo y 153 MMm³/d de gas (F058–F061).
- ESTIMACIÓN: eso equivale a ~670 mil bbl/d de petróleo de Vaca Muerta (72% del total) y ~95 MMm³/d de gas (62%). El petróleo de Vaca Muerta creció 27% interanual (F062, F063). Gráfico
F_vaca_muerta. - ESTIMACIÓN: según el Balance Energético Nacional 2025 (provisorio), la producción primaria fue de 95.387 ktep contra una oferta interna de 84.237 ktep. Las importaciones netas fueron entonces de −13,2% del uso, es decir, Argentina fue exportadora neta (F054–F057). Según el Banco Mundial (2023), Argentina estaba en equilibrio (0,4%). Nueva Zelanda, Uruguay, Chile y Portugal importan entre 32% y 77% de su energía; solo Canadá (−89,6%) es más exportador (F048–F053).
- Nota: la serie de producción "shale" de la Secretaría de Energía (3,31 Mm³ en agosto de 2026) coincide casi exactamente con la suma pozo a pozo de la formación Vaca Muerta (3,30 Mm³).
4. Litio
- DATO (USGS MCS 2026): Argentina produjo 13.800 t en 2024 ("reported") y 23.000 t en 2025e, y tiene reservas de 4,4 Mt. Chile: 48.900 / 56.000 t y 9,2 Mt. Canadá: 5.600 t y 1,6 Mt. Portugal: 380 t y 60.000 t. Nueva Zelanda y Uruguay no figuran. El mundo: 290.000 t (sin EE.UU.) y 37 Mt de reservas (F064–F070).
- ESTIMACIÓN: Argentina tiene 11,9% de las reservas y 7,9% de la producción mundial (F072). DATO: tiene los mayores recursos medidos e indicados del listado (28 Mt, por delante de Bolivia con 23 Mt) (F071). Nota de extracción: en el PDF, la cifra 2024 de Argentina y Chile lleva la nota al pie "5" (Reported) pegada, por eso la cita literal dice "513,800".
5. Atractivo natural
- DATO: según la Lista del Patrimonio Mundial (UNESCO Open Data, dataset whc001, modificado el 2026-10-02), Argentina tiene 12 sitios, 5 de ellos naturales. Canadá tiene 22 (12 naturales o mixtos), Portugal 17 (1), Chile 7 (0), y Nueva Zelanda y Uruguay 3 cada uno (Nueva Zelanda, 3 naturales o mixtos; Uruguay, 0) (F073–F078). Los sitios transfronterizos se cuentan en cada país. Argentina queda segunda en patrimonio natural.
6. Contrapesos
- Defaults (ESTIMACIÓN sobre DATO, BoC–BoE 2025): Argentina registra deuda en default en 47 de 65 años (1960–2024): 1960–63, 1965, 1976, 1982–97 y 2000–2024 de forma ininterrumpida. Chile suma 18 años (concentrados en 1961–1990) y Uruguay 9 (el último, 2003). En el criterio se cuenta todo año con un stock en default mayor que cero, incluidos montos chicos y holdouts. DATO: bonos en moneda extranjera en default por USD 84.830 millones en 2001 y USD 70.503 millones en 2020. En 2024 todavía quedaban USD 2.687 millones clasificados en default (F079–F087).
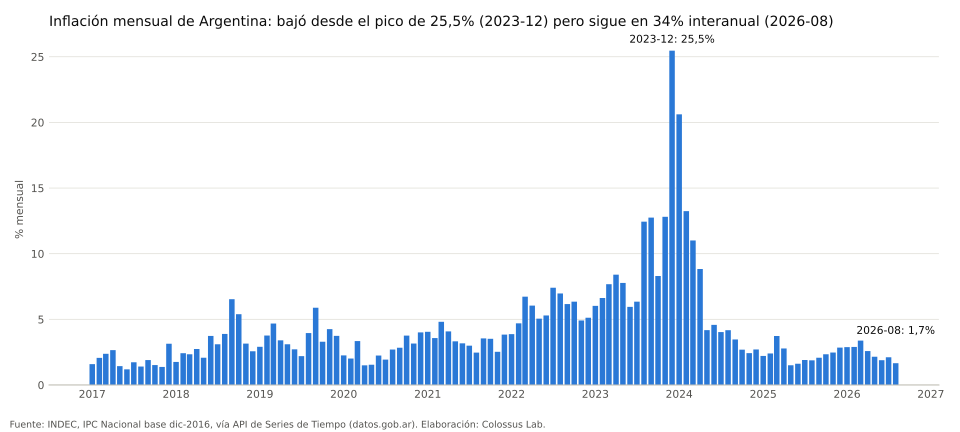
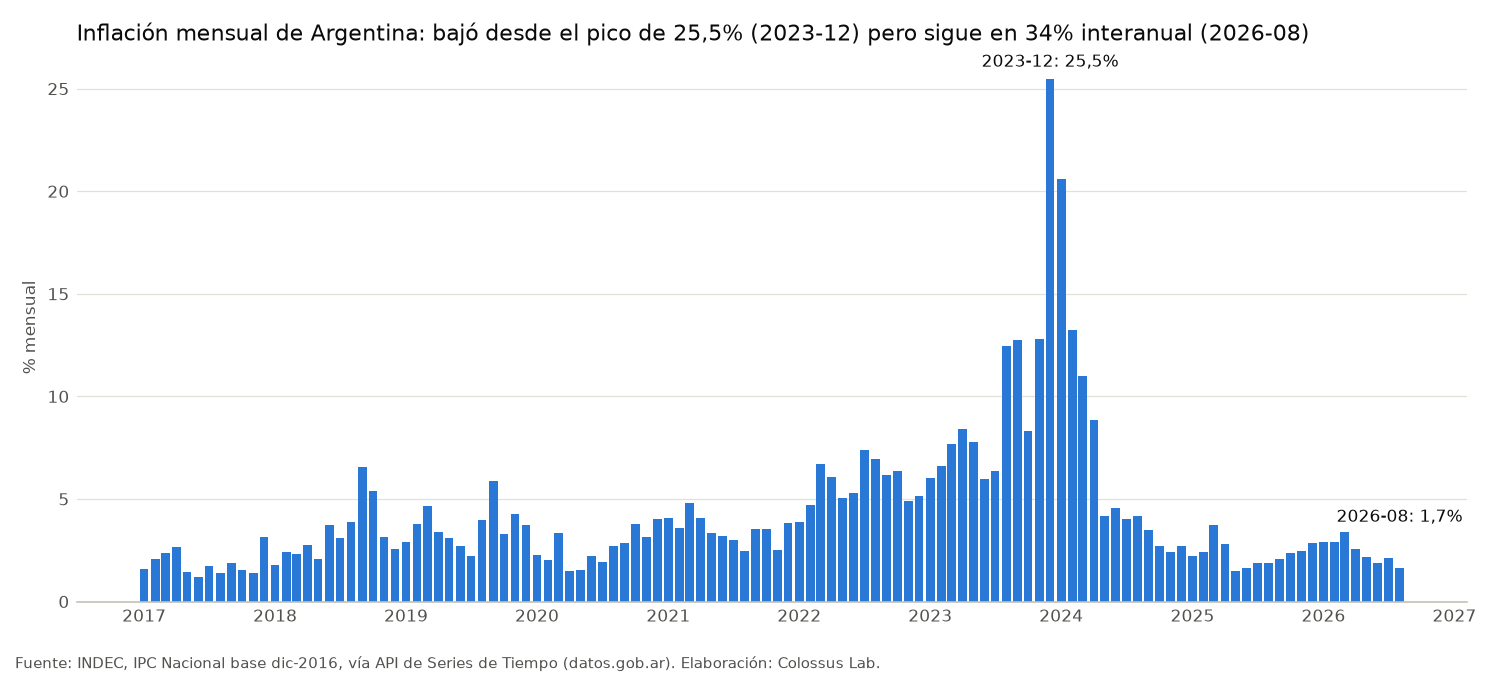
- Inflación: DATO: el IPC Nacional de INDEC marcó 1,7% mensual y 33,5% interanual en agosto de 2026. Diciembre 2025 contra diciembre 2024: 31,5% (F100, F101). ESTIMACIÓN: el promedio anual de 2025, comparable con FP.CPI.TOTL.ZG, fue 41,9% (F102). Gráfico
F_inflacion_arg. HIPÓTESIS: la desinflación desde el pico (25,5% mensual en diciembre de 2023) es real, pero la inflación interanual de agosto de 2026 está por encima de la de diciembre de 2025: el proceso se estancó. - Riesgo país y calificación (cerrado el 2026-10-03): el EMBI de JP Morgan es propietario y no hay serie pública abierta (se buscó en la API de Series de Tiempo de datos.gob.ar, cuyas series de bonos terminan en 2019–2020, y en las 1.610 variables de la API v4.0 del BCRA). Se resolvió así:
- DATO (solo Argentina): el BCRA cita textualmente el riesgo país en el IPOM del segundo trimestre de 2026 (publicado el 06/08/2026): bajó 122 p.b. en tres meses, de 556 a 434 p.b. a fines de julio de 2026, cerca del promedio de los soberanos calificados B- (322 p.b.), y alcanzó el nivel más bajo desde principios de 2018. Como referencia regional, el EMBI Latam estaba en torno a 260 p.b. (F123–F126). Para los otros cinco no hay una cifra oficial por país: quedan s/d.
- Comparable para los seis — calificación soberana de largo plazo en moneda extranjera (S&P / Moody's / Fitch), tomada de la fuente oficial de cada país (BCRA para Argentina; oficinas de deuda o ministerios de finanzas para el resto). Se eligió porque es la única medida de riesgo de crédito soberano con el mismo criterio para los seis y publicada por fuentes primarias; las metodologías de las agencias son públicas. DATO: Argentina B- / B3 / B- (Fitch subió de CCC+ a B- en mayo de 2026, S&P de CCC a B- un mes después y Moody's de Caa1 a B3 a mediados de julio). Los otros cinco tienen grado de inversión: Canadá AAA / Aaa / AA+, Nueva Zelanda AA+ / Aaa / AA+, Portugal A+ / A3 / A+, Chile A / A2 / A- y Uruguay BBB+ / Baa1 / BBB (F127–F137, impares). ESTIMACIÓN: en escalones por debajo de AAA (promedio de las tres agencias), Argentina está en 15, seis escalones por debajo del último nivel de grado de inversión (9); el siguiente peor es Uruguay, con 7,3 (F128–F138, pares;
data/processed/F_calificaciones_soberanas.csv). - DATO complementario (OCDE): tasa de largo plazo de bonos del gobierno (~10 años, moneda local): Chile 5,55% (jul-2026), Nueva Zelanda 4,71% (ago-2026), Canadá 3,68% (ago-2026) y Portugal 3,44% (jul-2026) (F139–F142). Argentina y Uruguay no son miembros de la OCDE y la consulta no devuelve serie. No es un spread de riesgo: incluye la inflación esperada de cada moneda; por eso no se compara con el EMBI ni se grafica.
- Controles de capital (DATO, normativa):
- Dec. 1570/2001, del 01/12/2001: retiros en efectivo limitados a $250 o USD 250 por semana y prohibición de transferencias al exterior (F103, F104).
- Com. "A" 5245: validación de la AFIP, vigente desde el 11/11/2011. Se levanta con la Com. "A" 5850, el 17/12/2015 (F105, F106).
- DNU 609/2019 y Com. "A" 6770 (01/09/2019): conformidad previa del BCRA por encima de USD 10.000 mensuales. La Com. "A" 6815 (28/10/2019) baja el tope a USD 200 (F107–F109).
- Com. "A" 8226: vigente desde el 14/04/2025, permite a las personas humanas comprar divisas sin conformidad previa. Las empresas solo pueden girar dividendos de ejercicios iniciados desde el 01/01/2025 (F110, F111).
- ESTIMACIÓN: 9,7 años de cepo para personas entre 2011 y 2025 (F112).
- Normativa vigente (cerrado el 2026-10-03): se revisó el texto ordenado "Exterior y Cambios" del BCRA al 14/09/2026, cuya última comunicación incorporada es la A 8481 (F143). Las comunicaciones A 8482 a A 8488 (la última publicada al 03/10/2026) no son circulares CAMEX: tratan sobre proveedores de pago, financiamiento al sector público, cajeros, feriados, etc. No hubo nuevas restricciones ni una liberalización total:
- DATO: las personas jurídicas siguen necesitando conformidad previa del BCRA para formar activos externos (punto 3.10) (F144).
- DATO: los dividendos a no residentes siguen limitados a utilidades de ejercicios iniciados desde el 01/01/2025, salvo excepciones como BOPREAL, RIGI o aportes de inversión directa desde el 17/01/2020 (punto 3.4.4) (F145).
- DATO: las personas humanas pueden comprar sin límite billetes o depósitos con débito en cuenta, pero asumen una restricción cruzada: 90 días sin operar títulos con liquidación en moneda extranjera (punto 3.8.5). Para otras modalidades de formación de activos externos, el tope sigue en USD 200 mensuales (punto 3.9.1). Los no residentes también requieren conformidad previa (F146, F147).
- DATO: según el BCRA, la flexibilización permitió a las empresas, "luego de seis años", girar unos USD 2.800 millones en dividendos en el primer semestre de 2026 (F148).
- Estado de derecho (DATO): WJP 2025: Argentina 0,54 (puesto 65 de 143, −1,0%). Es la peor de las seis; la siguiente es Chile, con 0,66 (F113–F119).
7. Geopolítica (solo hechos con fuente primaria)
- DATO: Argentina y EE.UU. firmaron el Acuerdo sobre Comercio e Inversiones Recíprocos el 05/02/2026, anunciado el 13/11/2025 (Cancillería, F120).
- DATO: el Exchange Stabilization Fund del Tesoro de EE.UU. tiene un acuerdo de estabilización por USD 20.000 millones con el BCRA. En octubre de 2025 se ejecutó un swap por USD 2.500 millones (U.S. Treasury, F121, F122).
- DATO: Argentina es uno de los 19 países designados por EE.UU. como Major Non-NATO Ally; Nueva Zelanda también figura en la lista (State Department, captura de la Wayback Machine del 24/09/2026, F149).
- HIPÓTESIS: el alineamiento con EE.UU. reduce el riesgo de aislamiento. Pero un rescate cambiario externo en 2025 es, en sí mismo, evidencia de fragilidad macro, no de "refugio".
Veredicto
| Bien posicionada (recursos) | Peor posicionada (macro e instituciones) |
|---|---|
| DATO/ESTIMACIÓN: autosuficiencia alimentaria máxima de las seis (cereales 267%, cobertura calórica 100%) | DATO: última en los 4 indicadores WGI, en WJP y en GPI |
| ESTIMACIÓN: exportadora neta de energía en 2025 (−13,2%); Vaca Muerta con 72% del petróleo nacional | ESTIMACIÓN: 47 de 65 años con deuda en default; hay deuda en default en todos los años desde 2000 |
| DATO: 2.ª en reservas de litio (4,4 Mt) y 1.ª en recursos (28 Mt) | DATO: inflación de 219,9% (2024) y 33,5% interanual (agosto de 2026), contra 2–5% de los comparables |
| DATO: riesgo país en mínimos desde 2018 (434 p.b.) y tres subas de calificación en 2026 | DATO: única sin grado de inversión (B-/B3/B-; 15 escalones bajo AAA, ESTIMACIÓN) |
| DATO: 2.ª en sitios UNESCO naturales (5) | DATO: corralito de 2001 y ~9,7 años de cepo en 2011–2025; salida parcial en abril de 2025 que, a septiembre de 2026, sigue exigiendo conformidad previa a las empresas |
| DATO: el mayor deterioro de Sudamérica en el GPI 2026 |
HIPÓTESIS: el "refugio austral" describe bien a un país que podría alimentarse y abastecerse de energía solo. No describe un lugar donde un patrimonio financiero esté protegido de la expropiación monetaria, los defaults o los controles de capital, que son justamente los riesgos que un comprador de CBI suele querer cubrir. Los comparables ofrecen las instituciones sin tener los recursos de Argentina (salvo Canadá, que tiene ambos). La mejora reciente es real pero corta y todavía no aparece en los rankings de largo plazo: Rule of Law −0,27 → −0,10 entre 2023 y 2025, inflación en baja desde 2023, salida del cepo en 2025 y subas de calificación en 2026.
Fuentes
| Fuente | Tipo | URL |
|---|---|---|
| Banco Mundial, WGI (API Data360) | P | https://data360api.worldbank.org/data360/data?DATABASE_ID=WB_WGI&INDICATOR=GOV_WGI_RL (ídem PV, GE, CC) |
| Banco Mundial, WDI FP.CPI.TOTL.ZG y EG.IMP.CONS.ZS (API Data360) | P | https://data360api.worldbank.org/data360/data?DATABASE_ID=WB_WDI&INDICATOR=WB_WDI_FP_CPI_TOTL_ZG |
| IEP, Global Peace Index 2026 (informe PDF) | R | https://www.visionofhumanity.org/wp-content/uploads/2026/06/Global-Peace-Index-2026-Report.pdf |
| World Justice Project, Rule of Law Index 2025 (PDF) | R | https://worldjusticeproject.org/rule-of-law-index/downloads/WJPIndex2025.pdf |
| FAOSTAT, Food Balance Sheets (bulk) | P | https://bulks-faostat.fao.org/production/FoodBalanceSheets_E_All_Data_(Normalized).zip |
| Secretaría de Energía, producción por cuenca y subtipo (petróleo y gas) | P | https://datos.energia.gob.ar/dataset/produccion-de-petroleo-y-gas-por-pozo |
| Secretaría de Energía, producción por pozo no convencional | P | ídem, recurso b5b58cdc-9e07-41f9-b392-fb9ec68b0725 |
| Secretaría de Energía, Balance Energético Nacional 2025 | P | http://www.energia.gob.ar/contenidos/archivos/Reorganizacion/informacion_del_mercado/publicaciones/energia_en_gral/balances_2025/balance_2025_v0_h.xlsx |
| USGS, Mineral Commodity Summaries 2026: Lithium | P | https://pubs.usgs.gov/periodicals/mcs2026/mcs2026-lithium.pdf |
| UNESCO Open Data, World Heritage List (whc001) | P | https://data.unesco.org/explore/dataset/whc001/ |
| Bank of Canada–Bank of England, Sovereign Default Database 2025 + SAN 2025-24 | P | https://www.bankofcanada.ca/wp-content/uploads/2025/10/BoC-BoE-Database-2025.xlsx |
| INDEC IPC Nacional vía API Series de Tiempo | P | https://apis.datos.gob.ar/series/api/series/?ids=148.3_INIVELNAL_DICI_M_26 |
| BCRA, Com. "A" 5245, 5850, 6770, 6815, 8226 | P | https://www.bcra.gob.ar/archivos/Pdfs/comytexord/A8226.pdf (ídem otras) |
| InfoLEG, Decreto 1570/2001 y DNU 609/2019 | P | https://servicios.infoleg.gob.ar/infolegInternet/anexos/70000-74999/70355/norma.htm |
| Cancillería, acuerdo comercial con EE.UU. (05/02/2026) | P | https://www.cancilleria.gob.ar/es/actualidad/noticias/argentina-y-estados-unidos-firmaron-un-acuerdo-sobre-comercio-e-inversiones |
| U.S. Treasury, ESF octubre 2025 | P | https://home.treasury.gov/system/files/206/ESF-October-2025-FS_Trunc_Notes.pdf |
| BCRA, Informe de Política Monetaria 2T-2026 (06/08/2026) | P | https://www.bcra.gob.ar/archivos/Pdfs/PublicacionesEstadisticas/informes/informe-politica-monetaria-2026-T2.pdf |
| BCRA, Texto ordenado "Exterior y Cambios" al 14/09/2026 (A 8481) | P | https://www.bcra.gob.ar/archivos/Pdfs/Texord/t-excbio.pdf |
| BCRA, página "Normativa de Exterior y Cambios" | P | https://www.bcra.gob.ar/normativa-de-exterior-y-cambios/ |
| OCDE, Long-term interest rates (SDMX, DF_FINMARK, IRLT) | P | https://sdmx.oecd.org/public/rest/data/OECD.SDD.STES,DSD_STES@DF_FINMARK,/ARG+URY+NZL+CHL+PRT+CAN.M.IRLT......?startPeriod=2024-01&format=csvfile |
| New Zealand Debt Management (Treasury), Credit ratings (captura Wayback 09/04/2026) | P | https://web.archive.org/web/20260409193619id_/https://debtmanagement.treasury.govt.nz/investor-resources/credit-ratings |
| MEF Uruguay, Unidad de Gestión de Deuda, Calificación Crediticia | P | https://deuda.mef.gub.uy/6475/14/areas/calificacion-crediticia.html |
| Ministerio de Hacienda de Chile, Oficina de la Deuda Pública, Ratings históricos | P | https://www.hacienda.cl/areas-de-trabajo/finanzas-internacionales/oficina-de-la-deuda-publica/estadisticas/ratings-historicos |
| IGCP (Portugal), Investor Presentation, septiembre de 2026 | P | https://www.igcp.pt/sites/default/files/2026-09/IGCP_Investor_Presentation.pdf |
| Department of Finance Canada, Debt Management Report 2024–25 | P | https://www.canada.ca/en/department-finance/services/publications/debt-management-report/2024-2025.html |
| U.S. Department of State, Major Non-NATO Ally Status (captura Wayback 24/09/2026) | P | https://web.archive.org/web/20260924124444id_/https://www.state.gov/major-non-nato-ally-status |
| WebSearch (solo para ubicar URLs oficiales) | S | — |
Fuentes fallidas
| Fecha | Fuente | URL | Error | Causa | Acción |
|---|---|---|---|---|---|
| 2026-10-03 | whc.unesco.org | /en/list/xml/ | HTTP 403 (en el reintento, HTTP 503) | Anti-bots / servicio no disponible | Se usó UNESCO Open Data, dataset whc001 (fuente primaria, modificado el 2026-10-02, incluye las inscripciones de 2026). La captura de Wayback 20250716131746, que antes fallaba, ahora responde, pero es más vieja que whc001 |
| 2026-10-03 | www.energia.gob.ar (https) | balance_2025_v0_h.xlsx | CERTIFICATE_VERIFY_FAILED (unable to get local issuer certificate) |
Cadena de certificados incompleta en el servidor | Se descargó por http (los enlaces del CKAN apuntan a http); el sha256 queda en el ledger. No se desactivó TLS |
| 2026-10-03 | Riesgo país (EMBI) por país: NZL, URY, CHL, PRT, CAN | apis.datos.gob.ar/series/api/search; api.bcra.gob.ar/estadisticas/v4.0/monetarias; OCDE DF_FINMARK | Sin resultados | El EMBI de JP Morgan es propietario; ninguna fuente oficial publica el spread por país de los cinco comparables | Celdas "s/d". Argentina: dato del BCRA (IPOM, F123). Comparable para los seis: calificación soberana (F127–F138). No se rellenó con datos de prensa |
| 2026-10-03 | OCDE, tasa de largo plazo de ARG y URY | sdmx.oecd.org (DF_FINMARK, IRLT) | La consulta no devuelve series para ARG ni URY | No son miembros de la OCDE | Celdas "s/d" en esa fila |
| 2026-10-03 | U.S. State Department, relación bilateral | https://www.state.gov/u-s-relations-with-argentina/ (en vivo y captura Wayback 20260218075946) | HTTP 403; la captura de Wayback guardó la página "Technical Difficulties / Exception: forbidden" | Anti-bots (también al archivar) | La lista de aliados extra-OTAN se obtuvo vía Wayback (F149); el resto, con U.S. Treasury (ESF) |
| 2026-10-03 | NZ Treasury / NZ Debt Management | https://debtmanagement.treasury.govt.nz/investor-resources/credit-ratings | HTTP 403 | Anti-bots | Se usó la captura de Wayback del 09/04/2026 (F129); un cambio de calificación posterior no quedaría reflejado |
| 2026-10-03 | BCRA, buscador de WordPress | https://www.bcra.gob.ar/wp-json/wp/v2/search | HTTP 403 | WAF del sitio | No se eludió; el texto ordenado y el IPOM se ubicaron por la navegación pública del sitio |
| 2026-10-03 | Reinhart-Rogoff (Varieties of Crises) | carmenreinhart.com | No se encontró un enlace directo a datos descargables | — | Se usó la base BoC–BoE 2025 (pública y con metodología documentada) |
Limitaciones
- Sin índice compuesto, a propósito: los paneles tienen escalas distintas y "mejor" va en sentidos distintos (está indicado en cada panel).
- FAOSTAT llega a 2023; muchos valores tienen la marca "E" (estimado por FAO). La SSR en toneladas suma productos con distinto contenido calórico dentro de un grupo. La SSR de aceites incluye el aceite producido con granos importados.
- Vaca Muerta: los datos de 2026 son DDJJ abiertas (provisorias). El filtro es
formacion == 'vaca muerta'. La conversión m³ → bbl usa 6,28981. El archivo pozo a pozo (147 MB) se guardó comprimido con gzip (F_energia_pozos_no_convencional_2026-10-03.csv.gz) para no superar el límite de 100 MB de GitHub; el sha256 del ledger corresponde al .gz. Además, el zip de FAOSTAT pesa 55 MB. - BEN 2025 es la revisión 0, provisoria. El indicador del WB y la ESTIMACIÓN con datos del BEN no son estrictamente comparables (distintas convenciones para la energía nuclear y la biomasa).
- Defaults: el conteo "> 0" es sensible a montos chicos (por ejemplo, ARG 1996–97 con USD 0,2 y 0,01 millones). Que Nueva Zelanda y Canadá no figuren se interpreta como cero (HIPÓTESIS).
- GPI/WJP: las cifras se extrajeron del texto de los PDF y se verificaron con cita literal. No se usaron los archivos de datos (no hizo falta registro).
- Inflación 2025 de Argentina: el Banco Mundial todavía no publica el dato; se estimó con el IPC de INDEC (promedio anual).
- Controles de capital de los comparables: no relevados (n/r). No se asume que no existieron.
- Calificaciones: son opiniones de agencias privadas con metodología pública, citadas desde la fuente oficial de cada país. Las fechas difieren: Canadá al 31/03/2025, Chile con últimas entradas entre 2020 y 2024 y Nueva Zelanda según la captura de abril de 2026. La conversión a escalones (AAA/Aaa = 0 … B-/B3 = 15) es una ESTIMACIÓN ordinal: un escalón no equivale a una diferencia fija de riesgo.
- Riesgo país: 434 p.b. es el dato de fines de julio de 2026 citado por el BCRA, no una serie. El spread no es comparable con la tasa de largo plazo de la OCDE, que está en moneda local e incluye inflación.
- Banco Mundial API v2: el 2026-10-03 respondió desde otra máquina (ARG FP.CPI.TOTL.ZG 2024 = 219,88, igual que vía Data360). La falla anterior (WAF) queda resuelta; se mantuvo la API Data360, ya usada para todos los indicadores WGI y WDI.
- El texto de los PDF se cachea en
data/raw/*.txt(como en el Módulo A).
Archivos
src/06_refugio.pydata/processed/F_tabla_resumen.csv,F_tabla_resumen_ancha.csv,F_wgi_serie.csv,F_fao_autosuficiencia.csv,F_fao_fbs_6paises.csv,F_energia_importaciones_wb.csv,F_vaca_muerta_mensual.csv,F_litio_usgs.csv,F_unesco_sitios.csv,F_defaults_anios.csv,F_inflacion_wb.csv,F_ipc_arg_mensual.csv,F_calificaciones_soberanas.csv,F_oecd_tasa_largo_plazo.csvoutputs/charts/F_small_multiples,F_wgi_rule_of_law,F_vaca_muerta,F_inflacion_arg,F_defaults(.png y .svg)docs/claims/claims_F.csv